18988850888
在展廳裝修項目的整體預算構成中,設計費占比問題一直是業主方與設計機構博弈的焦點。合理的費用分配不僅關系到項目質量,更直接影響最終展示效果與投資回報。展廳作為企業形象展示、產品推廣的重要載體,其設計水準直接決定了信息傳遞的效率和觀眾體驗的品質。然而在實際操作中,設計費占比從5%到30%不等的情況均有存在,這種巨大差異背后反映的是對設計價值認知的根本分歧。深入分析展廳裝修各環節的成本結構,才能建立起科學的設計費評估體系,既保障設計方的合理收益,又確保業主方的資金使用效率。
展廳設計的專業特性決定了其成本構成的特殊性。與普通室內裝修不同,展廳設計需要融合空間規劃、展陳敘事、互動體驗、燈光音效等多維度的專業考量。某科技企業展廳的設計過程中,設計師需要先期投入大量精力研究技術原理,才能準確轉化為可視化語言;文化類展廳則要求設計師具備深厚的人文素養,能夠把握歷史脈絡與當代闡釋的平衡。這些專業門檻使得優秀展廳設計師的培養成本遠高于普通裝飾設計師。更關鍵的是,展廳設計方案往往需要經過多輪概念推演和方案比選,前期投入的智力成本很難通過簡單的工時計算來量化。曾有博物館項目統計顯示,最終采用的設計方案僅占全部創意產出的15%,其余85%的構思過程雖然未被采用,但同樣是設計費應當涵蓋的必要成本。
設計費占比的合理區間需要結合項目類型具體分析。標準化程度較高的商業展臺,如車展、房展等短期展示項目,設計費占比通常控制在8%-12%之間。這類項目有成熟的模塊化解決方案,設計創新主要集中在視覺形象的差異化處理上。而對于企業常設展廳、博物館等長期展示空間,設計費占比則普遍達到15%-25%。某央企形象展廳的審計報告顯示,其設計費支出占裝修總預算的18.7%,其中包含為期兩年的展陳內容更新服務。特別復雜的主題展館,如世博會國家館級別的項目,設計費占比可能突破30%,這是因為此類項目需要整合建筑、展陳、多媒體、藝術裝置等多領域的設計資源,具有明顯的研發性質。值得注意的是,設計費占比并非越高越好,某地方政府文化館項目曾出現設計費占比達35%的異常情況,事后審計發現存在大量重復設計和無效方案,這說明設計費必須與實質性的設計產出相匹配。
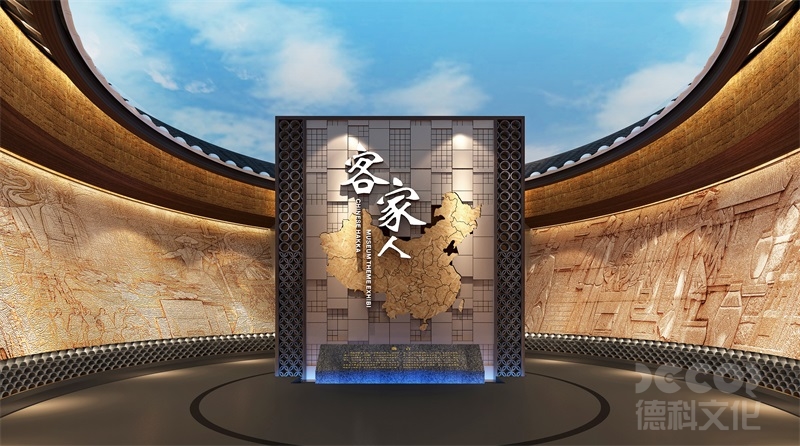
設計階段劃分直接影響費用結構的合理性。完整的展廳設計通常包含概念設計、方案深化、施工圖設計、現場藝術監理四個階段,各階段的工作量和價值創造并不均等。行業數據顯示,概念設計階段雖然僅占全部設計工時的20%,卻決定了項目80%的創意價值,這也是國際知名設計機構在競標時特別重視概念方案的原因。某跨國企業在新產品發布廳招標中,單獨為概念設計階段設立獎金,中標方案的創意費用就占到總設計費的40%。而施工圖設計雖然耗時較長,但更多是技術性轉化工作,其費用占比過高反而可能反映設計機構缺乏原創能力。合理的階段費用分配應該是前重后輕,某設計公司采用"433"分配模式:概念設計40%,方案深化30%,施工圖與監理30%,這種結構既突出了創意價值,又保證了設計落地的完整性。
設計費計算方式的選擇影響占比的合理性。行業內主要存在三種計費模式:按面積計價、按百分比計價和打包總價。小型展廳項目(500平米以下)多采用每平米單價計算,某設計機構對創意型展廳的報價為800-1500元/平米,按中檔裝修標準折算,設計費占比約12%-18%。中型項目(500-2000平米)傾向采用總價百分比法,通常取裝修預算的10%-20%,這種方式的優勢是與項目規格自動聯動。超大型展館項目則更適合打包總價方式,通過競爭性談判確定合理價格,如某規劃展覽館的設計合同經過三輪報價評估,最終鎖定在裝修總預算的16.2%。需要警惕的是,某些招標中出現的"設計費不超過5%"的硬性規定,這種做法往往導致設計機構只能通過降低服務標準或后期增項來維持利潤,最終損害項目質量。某開發區招商展廳就因過度壓縮設計費,導致方案修改次數受限,竣工效果與預期差距明顯。
設計機構資質與設計費標準存在明顯相關性。中國建筑裝飾協會的調研數據顯示,甲級設計院的基礎設計費報價通常比普通公司高出30%-50%,而具有國際展覽設計經驗的團隊則可能溢價100%以上。這種差異并非單純的市場定位策略,而是源于設計資源配置的本質區別。某品牌汽車體驗館項目記錄顯示,國際團隊的設計流程中包含完整的用戶行為研究和體驗動線模擬,這些前期工作投入占到了設計總成本的25%,而本土普通公司通常省略這個環節。同樣值得注意的是,具有展陳工程一體化服務能力的設計機構,其設計費報價往往更為合理,因為他們可以通過工程利潤反哺設計投入,某科技館項目的設計施工一體化招標結果顯示,這類機構的設計費占比平均比單純設計機構低3-5個百分點,但設計深度反而更有保障。業主方在選擇設計機構時,應當建立多維評估體系,而非簡單地比較設計費百分比。
設計費的支付節奏影響資金使用效率。展廳設計具有明顯的前期投入特征,合理的支付節點設計既能保障設計機構現金流,又能約束設計質量。行業通行的"3331"支付模式(合同定金30%、方案確認30%、施工圖交付30%、竣工驗收10%)在實踐中表現出較好的平衡性。某企業展廳項目的資金審計發現,采用這種支付節奏的項目,設計變更率比均攤支付方式降低40%。更為優化的支付方案是將重要里程碑與付款掛鉤,如某博物館項目合同約定,參觀動線設計確認支付20%,核心展項效果圖確認再支付20%,這種設置強化了關鍵設計節點的質量把控。需要避免的是過度前置支付,某地方政府采購的規劃館設計合同要求首付比例達50%,結果導致設計機構后期服務動力不足,項目陷入反復修改的困境。
設計費的市場波動受多重因素影響。經濟周期、行業政策、地域差異都會導致設計費標準的動態變化。2020年后疫情時期,展覽設計市場出現明顯的兩極分化:高端定制項目設計費堅挺,維持在20%-25%的水平;而中低端市場的設計費則普遍下調3-5個百分點。政策導向也會產生顯著影響,某省在推行文化場館建設標準化后,設計費中位數從18%降至15%,但通過標準化設計節省的成本實際上超過了設計費減少的幅度。地域差異同樣明顯,北上廣深等一線城市的設計費標準普遍比二三線城市高20%-30%,這主要反映人才成本和生活成本的客觀差異。某全國連鎖企業的展廳建設數據顯示,其在成都項目的設計費占比為14.5%,而相同規格的上海項目則達到17.8%,這種差異在合理范圍內應當被認可。
設計費爭議的解決需要建立客觀評估機制。當業主方對設計費合理性存疑時,可參考多個維度進行專業評估。中國展覽館協會發布的《展覽工程設計與施工收費標準》可以作為基礎參照,其中規定創意設計部分的指導價為工程造價的10%-15%。更細致的評估可以分析設計機構的工時投入,某爭議項目的第三方審計顯示,設計團隊實際投入的有效工時折算成本相當于裝修報價的13.7%,與合同約定的15%基本吻合。對于高端設計服務,還可以采用價值評估法,如某奢侈品牌展廳的設計雖然占比達22%,但通過精準的客群定位和空間敘事,預計能使產品溢價提升30%,這種情形下的設計費投入實際上具有投資屬性。建立這些客觀評估標準,有助于化解單純的價格爭議,將討論焦點轉向價值創造本身。
設計費的發展趨勢正呈現結構性分化。隨著數字展廳的興起,傳統空間設計費占比有所下降,而數字內容創作費用顯著提升。某智能展廳的預算分析顯示,空間設計費占比從傳統的15%降至12%,但交互媒體設計費卻占到總預算的8%,兩者合計仍維持在20%的水平。另一個明顯趨勢是設計服務向運營端延伸,越來越多的設計合同包含年度更新條款,如某企業形象展廳的設計費采用"10%+3%"結構(前期設計10%,三年內每年1%的更新維護費),這種長期服務模式實際上提高了設計費的總占比,但通過分期支付減輕了業主的短期壓力。最具前瞻性的變化是設計費與展示效果掛鉤的嘗試,某商業展廳項目約定設計機構可以獲取首年客流增長收益的5%,這種風險共擔模式使設計費占比具有了動態調節特性。
展廳裝修設計費的合理占比不存在統一答案,但可以建立科學的決策框架。核心原則是設計投入應當與預期價值相匹配,既要避免因過度壓縮設計費導致項目品質下降,也要防止設計資源的無效投入。對于大多數企業展廳項目,將設計費控制在裝修總預算的15%-20%區間具有普遍適用性;文化類展館可適當上浮至18%-25%;短期商業展臺則可下調至10%-15%。更為關鍵的是建立設計費與設計深度、服務范圍、機構資質的對應關系,通過科學的采購流程和合同管理,確保設計投入轉化為實實在在的展示價值和商業回報。那些能夠將設計費討論提升到價值創造層面的業主和設計機構,往往能夠建立起超越單次交易的合作關系,最終實現雙方利益的最大化。在展廳這個特殊的空間類型中,好的設計從來不是成本,而是最具增值潛力的投資。
版權聲明: 該文章出處來源非本站,目的在于傳播,如需轉載,請與稿件來源方聯系,如產生任何問題與本站無關;凡本文章所發布的圖片、視頻等素材,版權歸原作者所有,僅供學習與研究,如果侵權,請提供版權證明,以便盡快刪除。
 全國熱線電話
020-84317499
 關注德科文化公眾號
廣州德科裝飾設計工程有限公司 專業從事于辦公室裝修設計,展館展廳裝修設計,歡迎來電咨詢!
粵ICP備08126626號 ALL RIGHTS RESERVED POWERED BY DECOR